※本記事にはアフィリエイト広告(楽天アフィリエイト)が含まれています。
ふるさと納税は「限度額の範囲内なら、自己負担は2,000円だけ」とよく言われます。私もずっとそう思っていました。
ところが、2024年の寄付について、住民税の通知書と確定申告書を並べて計算してみると、自己負担は3,006円でした。限度額は超えていないのに、2,000円より約1,000円多かったのです。
原因は、所得税の「税率の境目」でした。確定申告をする人のうち、ある条件に当てはまる人だけに起きることです。
税金の話はむずかしく感じますが、この記事では、所得税と住民税の違いから順番に説明します。読み終わるころには、自分が当てはまるかどうかを、確定申告書の2つの欄で確かめられるようになります。
私は娘2人と暮らす働くシングルマザーです。ふるさと納税は今年で4年目になります。
そもそも、所得税と住民税ってなに?
働いて収入があると、主に2つの税金を納めています。所得税と住民税です。会社員の場合、どちらも給料から引かれているので、名前は知っていても違いまではよく分からない、という人も多いと思います。
ふるさと納税で少なくなるのは、この2つの税金です。まずは違いを押さえておきます。
違い1:納める先
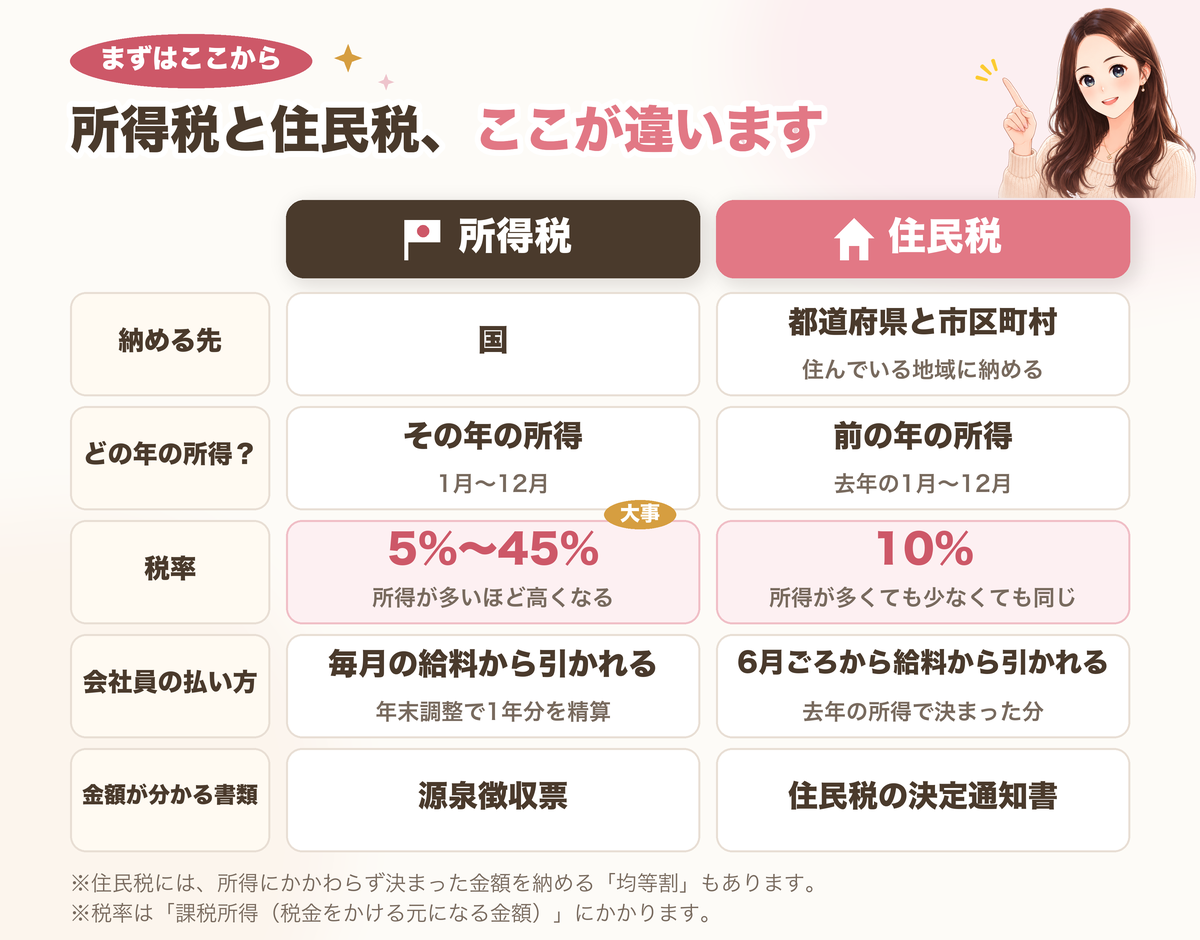
所得税は、国に納める税金です。住民税は、住んでいる都道府県と市区町村に納める税金で、ごみの収集や学校、上下水道など、地域のサービスに使われます。総務省は、住民税を「地域社会の会費」のようなものと説明しています。
違い2:いつの所得にかかるか
所得税は、その年の所得にかかります。会社員は、毎月の給料からおおよその金額が引かれ、年末調整で1年分のちょうどの金額に合わせます。
住民税は、前の年の所得をもとに計算されます。去年の所得で今年の住民税が決まり、会社員は6月ごろから給料から引かれます。
ふるさと納税で住民税が少なくなるのが「寄付した翌年の6月から」なのは、このためです。
違い3:税率
住民税の税率は、所得に対して10%です。所得が多い人も少ない人も、同じ10%です。
所得税の税率は、所得が多いほど高くなり、5%から45%まであります。この「高くなり方」がこの記事の大事なポイントなので、あとで詳しく説明します。
※住民税には、所得にかかわらず決まった金額(4,000円)を納める「均等割」もあります。2024年度からは、あわせて森林環境税1,000円も集められています。

給料から引かれているので、自分で払っている感じがしないです。

給与明細を見ると、「所得税」と「住民税」の欄はたいてい別々になっています。一度見比べてみると、違いが分かりやすいです。
共通しているところ
どちらの税金も、収入から、給与所得控除や社会保険料などを引いた「課税所得」に税率をかけて計算します。課税所得は、税金をかける元になる金額のことです。
たとえば、ひとり親の人が受けられる「ひとり親控除」も、課税所得を下げる控除の1つです(ひとり親控除で税金はいくら安くなる?)。
ただし、引ける金額(控除)は所得税のほうが大きいものが多いので、所得税と住民税で、課税所得は少し違います。この違いも、あとの話に少しだけ関係します。
まず、ふるさと納税で税金が戻る流れ
ふるさと納税は、応援したい自治体に寄付をすると、寄付した金額から2,000円を引いた分だけ、あとで税金が少なくなる仕組みです。お礼として返礼品も届きます。
ポイントがなくなった今もお得なのかは、ふるさと納税、ポイント終了でもお得?2年目の結論に書いています。
たとえば12,000円寄付したら、10,000円分の税金が少なくなります。
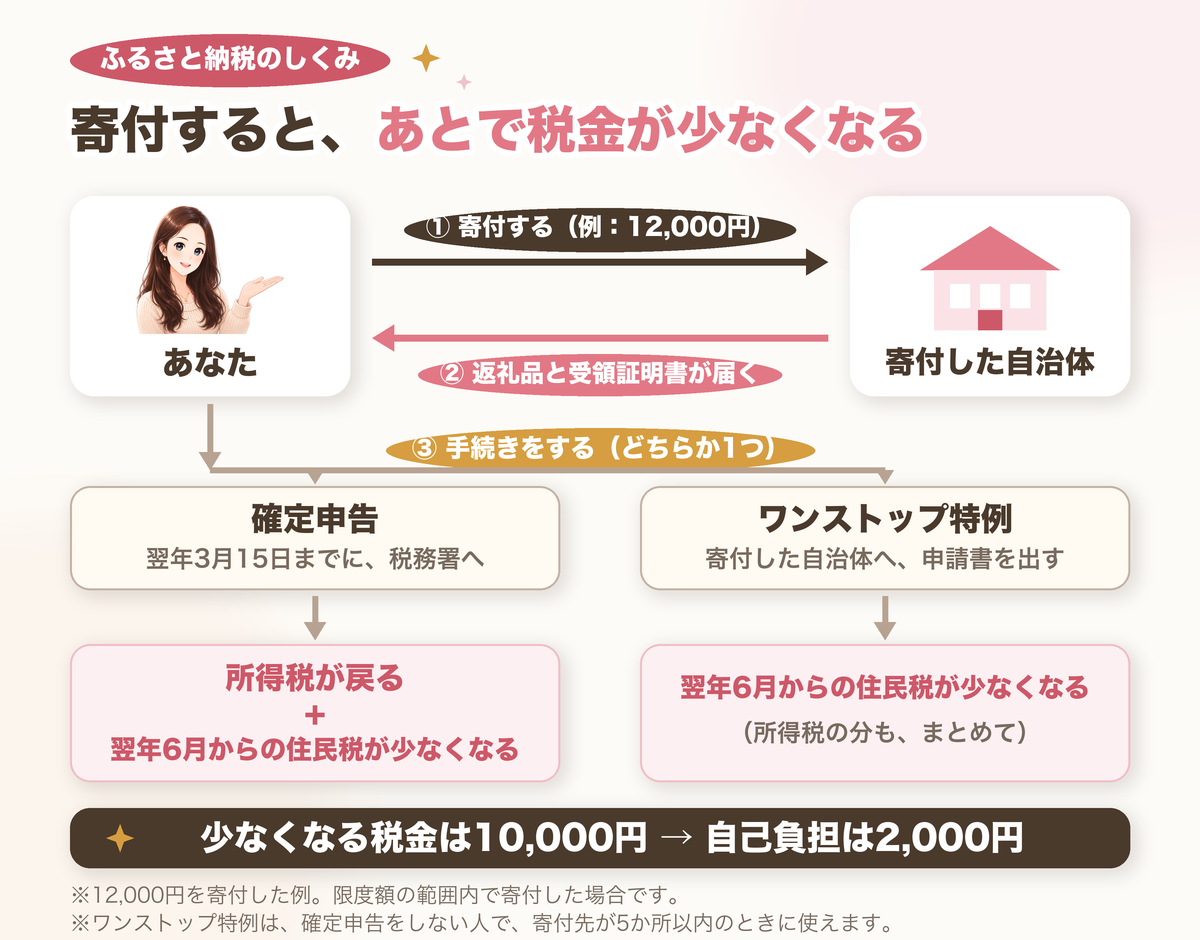
ふるさと納税で少なくなるのは、さきほどの所得税と住民税の2つです。
| 税金 | 納める先 | ふるさと納税の分はどうなる? |
|---|---|---|
| 所得税 | 国 | 確定申告をすると、払いすぎた分が戻る |
| 住民税 | 住んでいる都道府県と市区町村 | 翌年6月から、住民税が少なくなる |
税金を少なくしてもらうには、手続きが必要です。方法は2つあります。
| 手続き | どんな人が使う? | どの税金から引かれる? |
|---|---|---|
| 確定申告 | 医療費控除などで、もともと確定申告をする人/寄付先が6か所以上の人 | 所得税と住民税の両方 |
| ワンストップ特例 | 確定申告をしない会社員などで、寄付先が5か所以内の人 | 住民税からまとめて |
この記事の話は、確定申告をする人に関係します。ワンストップ特例の人が関係ない理由は、後半で説明します。
税金が戻る道は3つ。最後の1つは「残りを埋める役」
確定申告をすると、「寄付額−2,000円」の分は、3つの道に分かれて戻ってきます。
所得税率が10%の人が、12,000円寄付した場合で見てみます。戻ってくる対象は10,000円です。
| 戻る道 | 計算 | 戻る金額 |
|---|---|---|
| ①所得税 | 10,000円×その人の所得税率(10%) | 1,000円 |
| ②住民税の基本分 | 10,000円×10%(全員同じ) | 1,000円 |
| ③住民税の特例分 | ①と②で足りない残り | 8,000円 |
| 合計 | 10,000円 |
※この表は分かりやすくするため、所得税にかかる小さな上乗せ(復興特別所得税、所得税の2.1%)を省いています。
①の所得税率は、人によって5%から45%まで違います。そこで③の特例分が、①と②で足りない残りを埋める役をしています。だから、誰でもぴったり「寄付額−2,000円」が戻ってくるのです。
③が残りを埋めてくれるなら、2,000円より多くなることはないんじゃないですか?
ふつうはそうです。ただ、③は残りを計算するときに、①所得税の実際の金額ではなく、住民税の数字だけを使います。そこで計算がずれると、穴があいてしまいます。
所得税は「階段」のように税率が上がる
ずれが起きる理由を知るために、まず所得税の税率の決まり方を見ておきます。
所得税は、課税所得(税金をかける元になる金額)が多くなるほど、税率が階段のように上がっていきます。この段の区切りを、この記事では「境目」と呼びます。
| 課税所得 | 税率 |
|---|---|
| 195万円未満 | 5% |
| 195万円〜330万円未満 | 10% |
| 330万円〜695万円未満 | 20% |
| 695万円〜900万円未満 | 23% |
| 900万円〜1,800万円未満 | 33% |
| 1,800万円〜4,000万円未満 | 40% |
| 4,000万円以上 | 45% |
ここで大事なのは、高い税率がかかるのは、段を超えた部分だけということです。
たとえば課税所得が335万円の人は、330万円のところに段があります。
- 330万円までの部分には、10%以下の税率がかかる(195万円までは5%)
- 330万円を超えた5万円の部分だけに、20%がかかる
335万円の全部に20%がかかるわけではありません。「段の上に乗っている5万円だけが20%」です。
ふるさと納税の分は、上の段から減っていく
ふるさと納税を確定申告すると、「寄付額−2,000円」が課税所得から引かれます。これを寄附金控除といいます。
このとき課税所得は、いちばん上の段から減っていきます。
課税所得335万円の人が、82,000円寄付した場合で見てみます。課税所得から引かれるのは8万円です(我が家の数字ではありません。この人の限度額はおおよそ10万円と仮定していて、82,000円の寄付は範囲内です)。
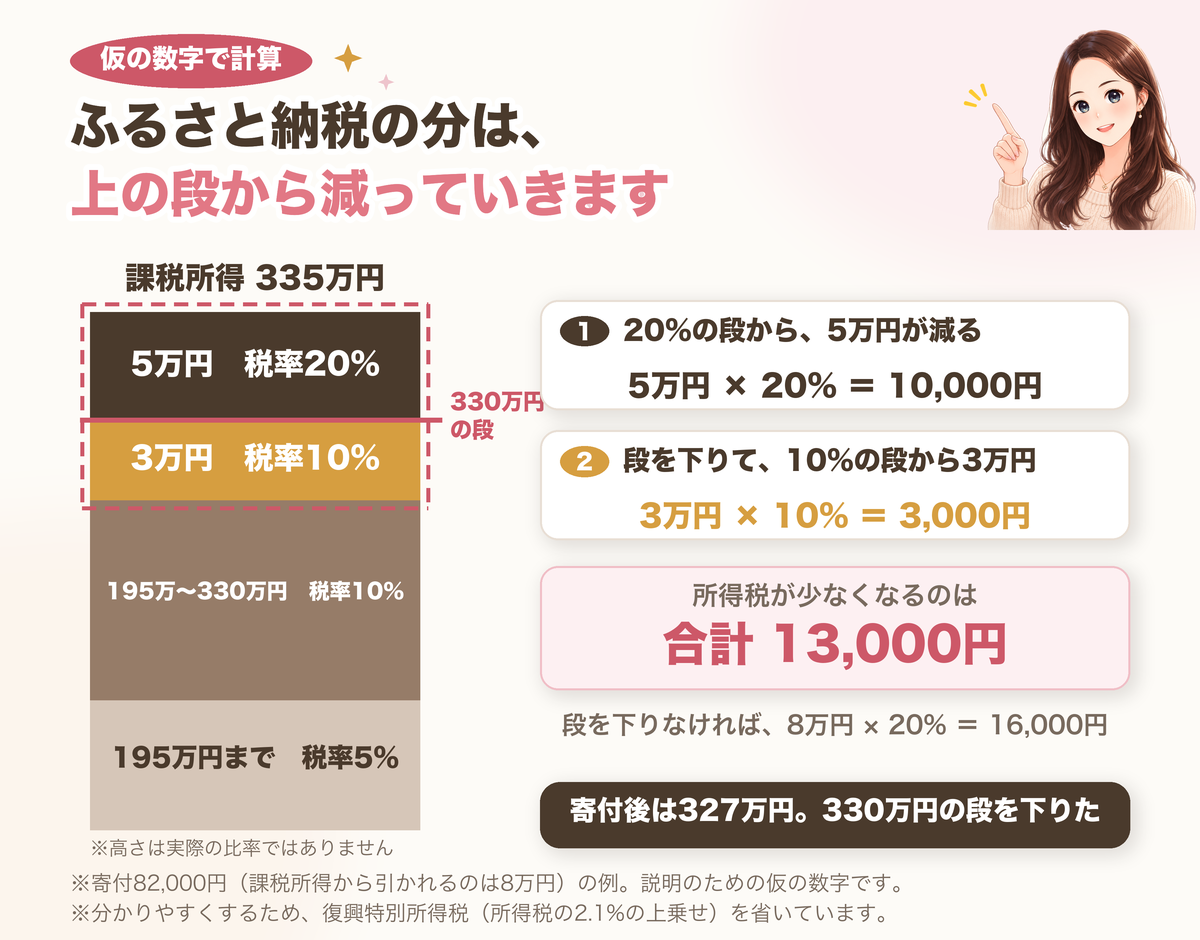
- 1. まず、20%の段から5万円が減る
所得税は、5万円×20%=10,000円少なくなる - 2. 20%の段がなくなったので、1段下りて、10%の段から残りの3万円が減る
所得税は、3万円×10%=3,000円少なくなる - 3. 合わせて、所得税は13,000円少なくなる
課税所得は335万円から327万円になり、330万円の境目より下になりました。これが「段を下りる」ということです。
もし段を下りなかったら、どうなるんですか?
8万円が全部20%の段から減るので、所得税は8万円×20%=16,000円少なくなります。段を下りた人は、それより3,000円少なくなります。
※ここでは分かりやすくするため、所得税にかかる小さな上乗せ(復興特別所得税)を省いています。正確な数字は、このあとまとめて載せます。
住民税は、所得税の実際の金額を使わずに計算する
ここで、税金が戻る3つの道の話に戻ります。③住民税の特例分は、①所得税と②住民税の基本分で足りない「残り」を埋める役でした。
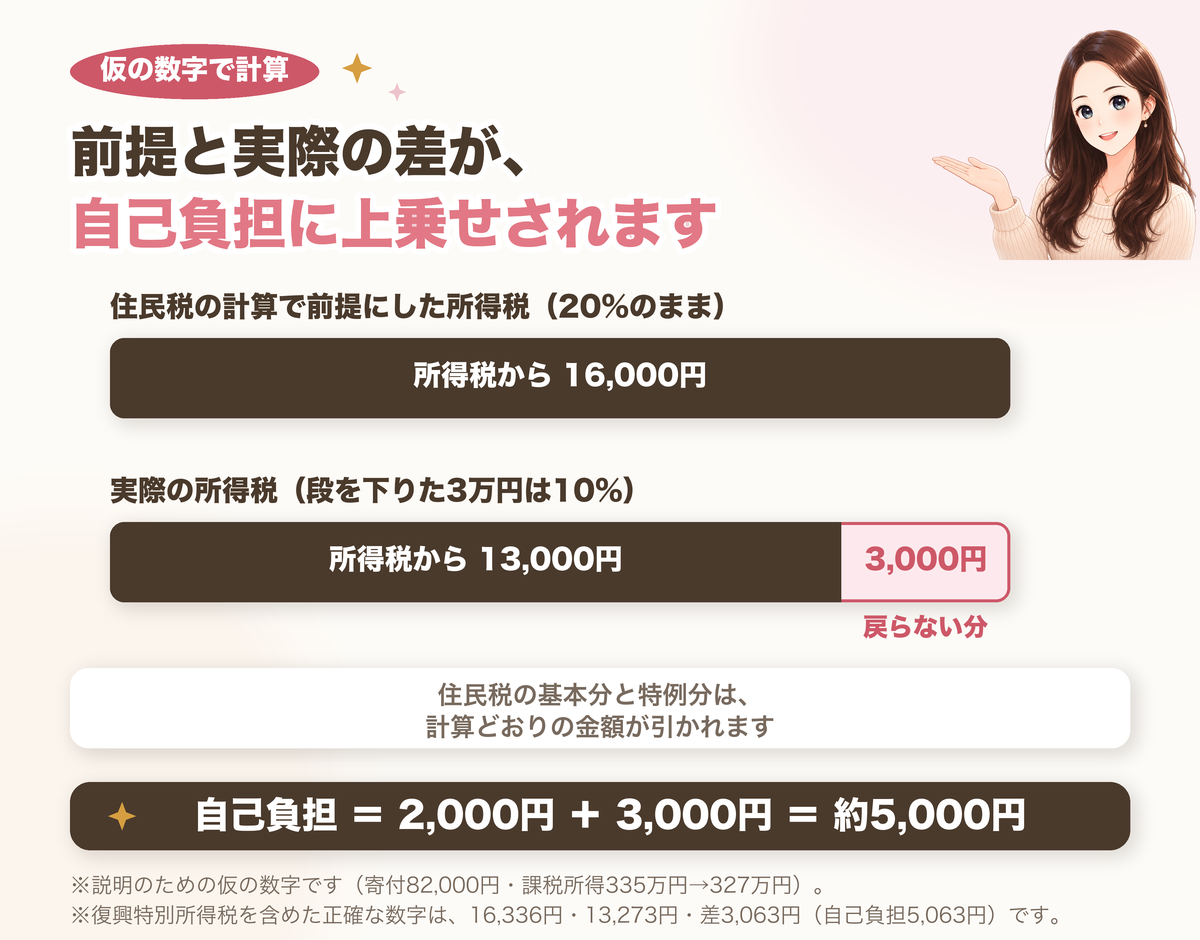
ただし③は、「①所得税がいくら少なくなったか」を、所得税の実際の金額を見て決めるわけではありません。住民税の数字だけを使って計算するルールになっています。
住民税では、ふるさと納税は課税所得から引かれません(計算し終わった税額から直接引く「税額控除」という形です)。そのため、住民税の数字で見ると、この人は寄付する前と同じ20%の段にいることになります。
その結果、③はこういう前提で計算されます。
でも、実際に所得税が少なくなったのは13,000円でした。
| 項目 | 金額 |
|---|---|
| ③が前提にした①所得税 | 16,000円 |
| 実際に少なくなった①所得税 | 13,000円 |
| 足りない分 | 3,000円 |
足りない3,000円を、ほかで埋めるルールはありません。そのため、この分は寄付した本人の負担になります。
自己負担は、いつもの2,000円に3,000円が加わって、約5,000円になります。
どうして住民税は、所得税の実際の金額を使わないんですか?
住民税の計算は確定申告のあとに行われるので、待てないわけではないんです。所得税と住民税は、それぞれ別のルールで計算する作りになっていて、住民税は住民税の数字だけで計算します。
正確な数字で計算すると
ここまでは分かりやすくするため、所得税にかかる小さな上乗せ(復興特別所得税、所得税の2.1%)を省いてきました。これも含めると、次のようになります。
| 項目 | 分かりやすくした数字 | 正確な数字 |
|---|---|---|
| ③が前提にした①所得税 | 16,000円 | 16,336円 |
| 実際に少なくなった①所得税 | 13,000円 | 13,273円 |
| 足りない分 | 3,000円 | 3,063円 |
| 自己負担 | 約5,000円 | 5,063円 |
数字は少し変わりますが、仕組みは同じです。
ワンストップ特例なら、ずれない
同じ人がワンストップ特例を使った場合、自己負担は2,000円です。
ワンストップ特例では確定申告をしないので、所得税の課税所得は減らず、段を下りることがありません。①所得税の分も、住民税の数字で計算した金額のまま、住民税からまとめて引かれます。計算に使う物差しが1つなので、ずれが起きないのです。
| 確定申告 | ワンストップ特例 | |
|---|---|---|
| 所得税の段を下りる? | 下りる | 下りない |
| 自己負担 | 約5,000円(正確には5,063円) | 2,000円 |
どのくらい増えるかの目安
増える金額は、段を下りたあとに減った金額×上と下の段の税率の差で決まります。335万円の人なら、3万円×(20%−10%)=3,000円でした。段を下りたあとに1万円減るごとに、自己負担はおおよそ次の金額ずつ増えます(復興特別所得税を含む)。
| 課税所得の境目 | 階段を下りると | 増える自己負担(1万円あたり) |
|---|---|---|
| 195万円 | 10% → 5% | 約510円 |
| 330万円 | 20% → 10% | 約1,021円 |
| 695万円 | 23% → 20% | 約306円 |
| 900万円 | 33% → 23% | 約1,021円 |
| 1,800万円 | 40% → 33% | 約715円 |
| 4,000万円 | 45% → 40% | 約510円 |
境目のずっと上にいる人や、寄付をしても同じ段にとどまる人は、2,000円のままです。
我が家の場合(2024年の寄付)
我が家は2024年、確定申告をしていました。計算してみると、寄付によって課税所得が下がり、階段を1段下りていました。
| 項目 | 2024年の寄付 |
|---|---|
| 寄付額 | 53,000円 |
| 税金から戻ってきた合計 | 49,994円 |
| 自己負担 | 3,006円 |
気づいたきっかけは、住民税の決定通知書の「寄附金税額控除」と、確定申告書の税額を、1年ずつ並べて足し算したことです。寄付額から戻ってきた合計を引くと、2,000円にならない年がありました。
2,000円との差の約1,000円は、ほとんどが階段を下りたことによるものです。前後の年は、2023年が限度額を超えて13,490円(限度額を超えたときの記事)、2025年は1,999円でした。
限度額は超えていなかったので、通知書と申告書を並べて足し算するまで、2,000円にならない理由が分かりませんでした。
なお、この年は住宅ローン控除で所得税が0円でした。その場合の①の戻り方は、住宅ローン控除とふるさと納税の併用の記事に書いています。
自分が当てはまるか、確定申告書で確かめる方法
確定申告をした人は、控え(第一表)の2つの欄で確かめられます。
- 1.「課税される所得金額」を見る。これが、寄付した後の課税所得です
- 2.「寄附金控除」を見て、1の金額に足す。これが、寄付する前のおおよその課税所得です
- 3. 2つの金額のあいだに、境目が入っているかを見る。境目は195万円・330万円・695万円・900万円・1,800万円・4,000万円です
たとえば「課税される所得金額」が327万円、「寄附金控除」が8万円なら、寄付する前は335万円です。あいだに330万円の境目があるので、当てはまります。
あいだに境目がなければ、この上乗せはありません。境目が入っていれば、境目の下に入った金額×上の表の目安くらい、自己負担が増えています。
年末調整だけで済ませた人や、ワンストップ特例を使った人は、寄付で所得税の課税所得が下がらないので、この話は当てはまりません。
来年の寄付はどうする?
確定申告をしなくてよい会社員などで、寄付先が5か所以内なら、ワンストップ特例を使えば、この上乗せは起きません。
ただし、ワンストップ特例を申請していても、医療費控除などのために確定申告をする場合は、ふるさと納税も確定申告に含めて申告します。その場合は、この記事の計算が当てはまります。
では、確定申告をする人は、寄付額を減らしたほうがよいのでしょうか。数字で見ると、そうとも限りません。
境目の下に入る1万円あたりの上乗せは、いちばん大きい境目でも約1,021円です。一方で、返礼品は寄付額の3割以下と決められていて、1万円の寄付なら最大3,000円分です。上乗せより返礼品のほうが大きいので、寄付をやめる理由にはなりにくいです。
じゃあ、知っていても何も変わらないんですか?
変わるのは「なぜ2,000円じゃないのか」が分かることです。理由が分かっていれば、数字を見て落ち着いて寄付額を決められます。
私はここ数年、楽天ふるさと納税で寄付しています。
楽天ふるさと納税で返礼品を見てみるまとめ
- ふるさと納税の「寄付額−2,000円」は、①所得税、②住民税の基本分、③住民税の特例分の3つの道で戻る
- ③住民税の特例分は、所得税の実際の金額を使わず、住民税の数字だけ(寄付する前と同じ税率)で計算する
- 確定申告で課税所得が下がり、所得税の段を1つ下りると、実際に少なくなる所得税が③の前提より小さくなり、その差が自己負担に加わる
- 増えるのは境目の下に入った部分だけ。330万円の境目なら1万円あたり約1,021円
- ワンストップ特例なら起きない
- 我が家は2024年の寄付で自己負担3,006円。限度額は超えていなかった
- 確かめるのは、確定申告書の「課税される所得金額」と「寄附金控除」の2つの欄
2,000円を超えた分は、限度額の計算ミスではなく、税率の階段という仕組みから来ていました。
去年の確定申告書の控えを出して、「課税される所得金額」と「寄附金控除」の2つの欄だけ見てみましょう。
2つを足した金額と「課税される所得金額」のあいだに、境目が入っているかどうか。それが分かれば、今日はそれで十分です。
かかる時間は5分。控えが見つからなくても、e-Taxで作った人は、パソコンのダウンロードフォルダに申告書のPDFが残っていることがあります。
全部を今日やろうとすると、たいてい何もしないまま終わります。1つだけなら、今できます。
出典
- 総務省|やさしい地方税|個人住民税
- 国税庁|No.2662 年末調整のしかた
- 総務省|ふるさと納税のしくみ|税金の控除について
- 総務省|ふるさと納税ワンストップ特例制度(制度改正について)
- 国税庁|No.2260 所得税の税率
※仮の数字の計算は、仕組みを説明するために細かい条件を省いています。実際の控除額は、所得やほかの控除、住民税の金額によって一人ひとり異なります。正確な金額は、お住まいの市区町村や税務署で確認できます。

コメント