7月に50歳になりました。誕生月に届いたねんきん定期便を開いたら、去年までとは違うものが載っていました。
「老齢年金の見込額」。これまで何年も見てきたのは「これまでの加入実績に応じた年金額」で、いつも少なくて、見るたびに不安になる数字でした。
実は、50歳を境に、ねんきん定期便に載る数字の意味が変わります。知らないままだと、50歳未満の人は少なすぎる金額を見て落ち込み、50歳以上の人は多めの金額を見て安心しすぎます。
この記事では、50歳で何が変わるのか、私に届いた実物の数字(月あたりの概算です)、そして働くひとり親として私がもう1つ確認していることを書きます。
私は娘2人と暮らす、働くシングルマザーです。死亡保障の保険はすでに解約していて、その判断にもこの1枚を使いました。
ねんきん定期便とは、年に1回届く「年金の通知表」
ねんきん定期便は、日本年金機構から毎年、誕生月に届くお知らせです。私の場合は7月です。
- ふだんはハガキで届きます
- 35歳・45歳・59歳のときだけは封書で、これまでの全期間の記録がついてきます
- 書いてあるのは、これまでの加入期間・これまでに納めた保険料の合計・年金額の3つが中心です

毎年来ていますが、ちゃんと見たことがなくて…。

私も長いあいだ、金額のところだけ見て、封筒に戻していました。
50歳を境に、載っている数字の意味が変わります
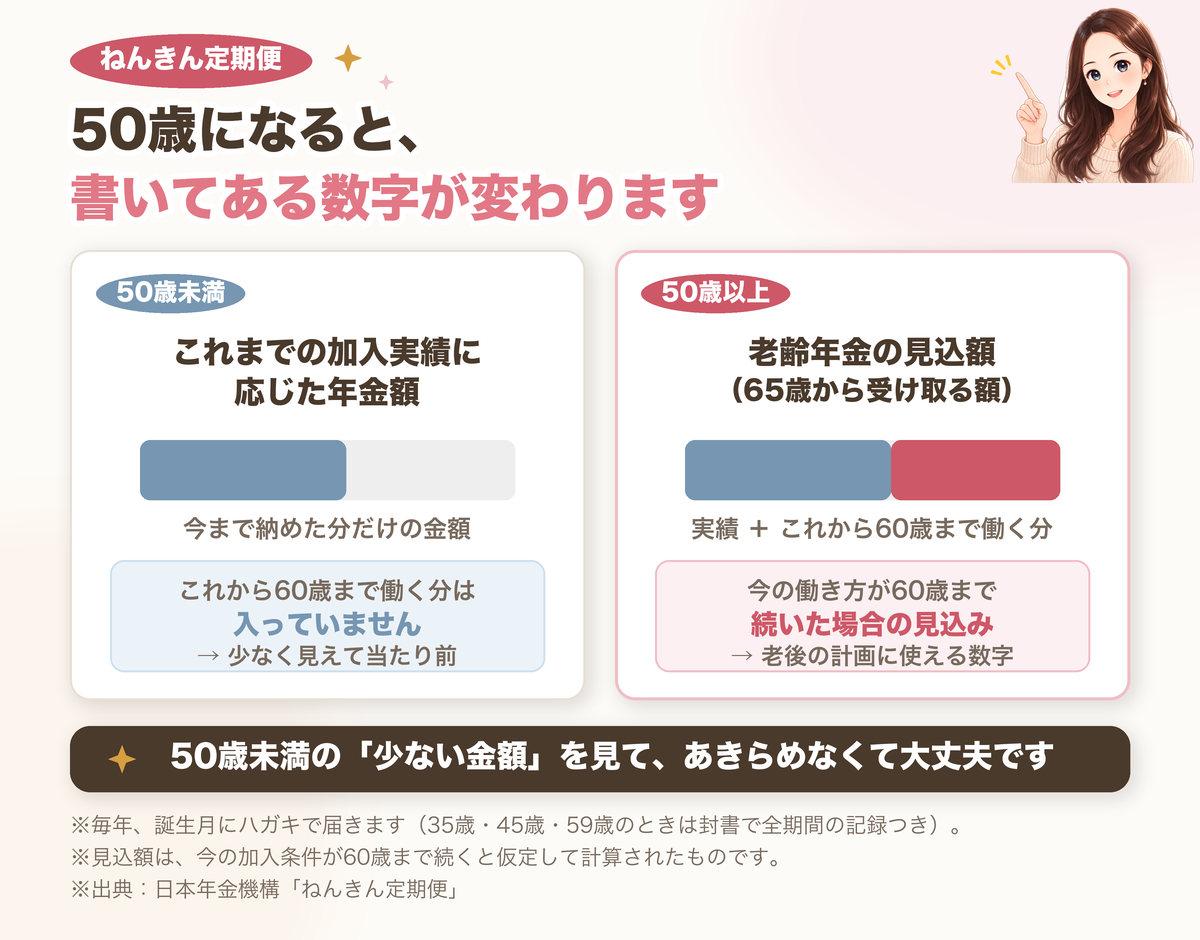
| 50歳未満 | 50歳以上 | |
|---|---|---|
| 載っている数字 | これまでの加入実績に応じた年金額 | 老齢年金の見込額 |
| 意味 | 今まで納めた分だけで計算した額 | 今の働き方が60歳まで続いた場合の額 |
| これから働く分 | 入っていない | 入っている |
| 使いみち | 記録にもれがないかの確認 | 老後の生活費の計画 |
50歳未満の定期便に出てくるのは、今までに納めた分だけの金額です。これから60歳まで働いて納める分は、1円も入っていません。だから少なく見えます。
たとえば30代で「月4万円」と書かれていても、それは「今日で辞めたら」の金額です。少ない金額を見て、あきらめる必要はありません。
50歳以上になると、今の働き方が60歳まで続いたと仮定した見込額に変わります。ここで初めて、老後の生活費の計画に使える数字になります。
私に届いた実物(月あたりの概算)
実際に届いた定期便の数字を、月あたりに直すとこうなりました。1円単位の額は載せていませんが、受け取り方で何が変わるかは、これで十分に見えます。
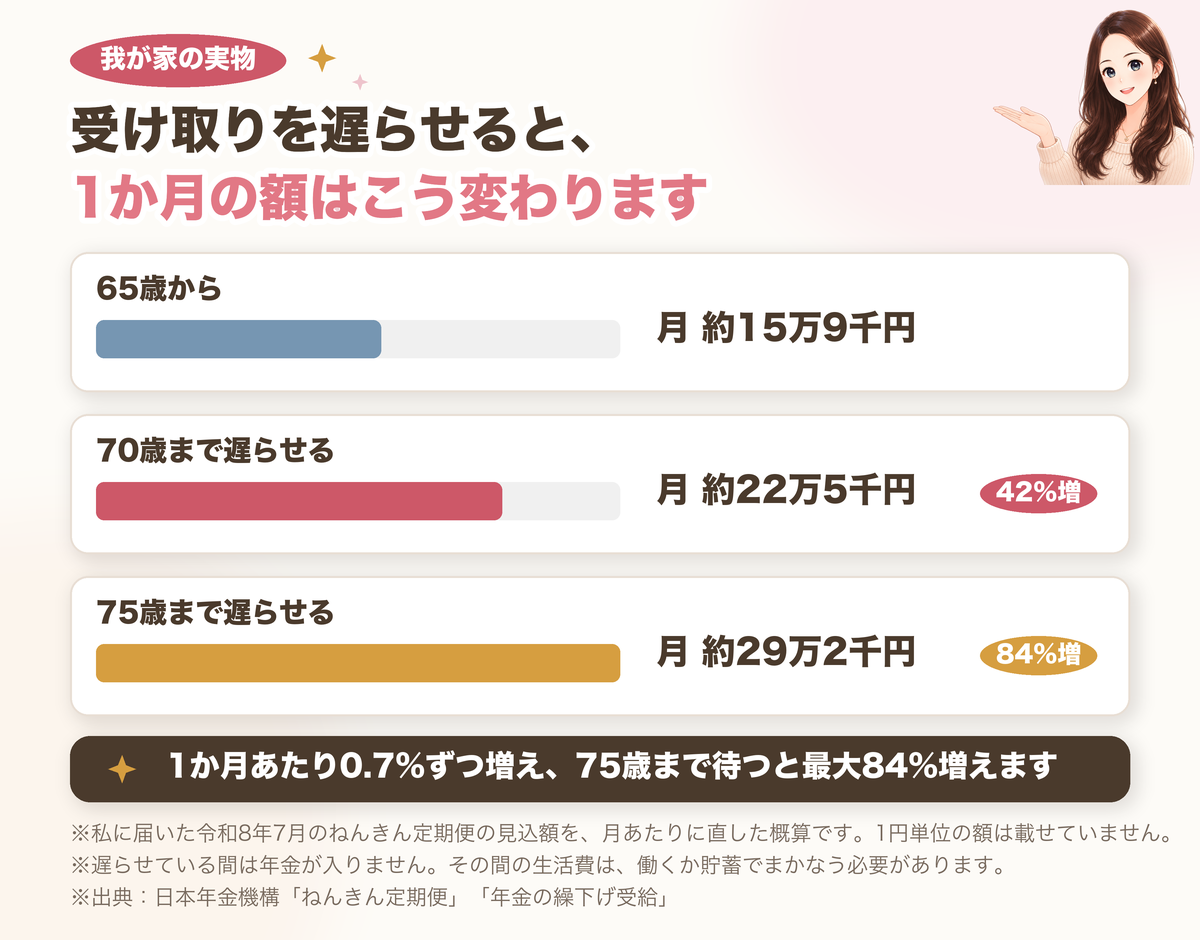
| 受け取りを始める年齢 | 1か月あたり | 65歳と比べて |
|---|---|---|
| 65歳から | 月 約15万9千円 | — |
| 70歳まで遅らせる | 月 約22万5千円 | 42%増 |
| 75歳まで遅らせる | 月 約29万2千円 | 84%増 |
私が見て、いちばん意味があったのは65歳の金額でした。
ひとり暮らしの高齢者の生活費は、平均で月約14万8千円です(シングルマザーの老後資金はいくら必要?で詳しく書きました)。私の見込額は月約15万9千円。足りないわけではないけれど、ほとんど余らないという位置です。
「足りない」と思っていたので、少しほっとしました。同時に、余裕もないことがはっきりしました。
ほっとする数字でも、油断はできないということですね。
書いてある額が、そのまま入るわけではありません
私はずっと、定期便に書かれた金額がそのまま振り込まれるものだと思っていました。調べてみたら、違いました。年金からも、税金と保険料が引かれます。
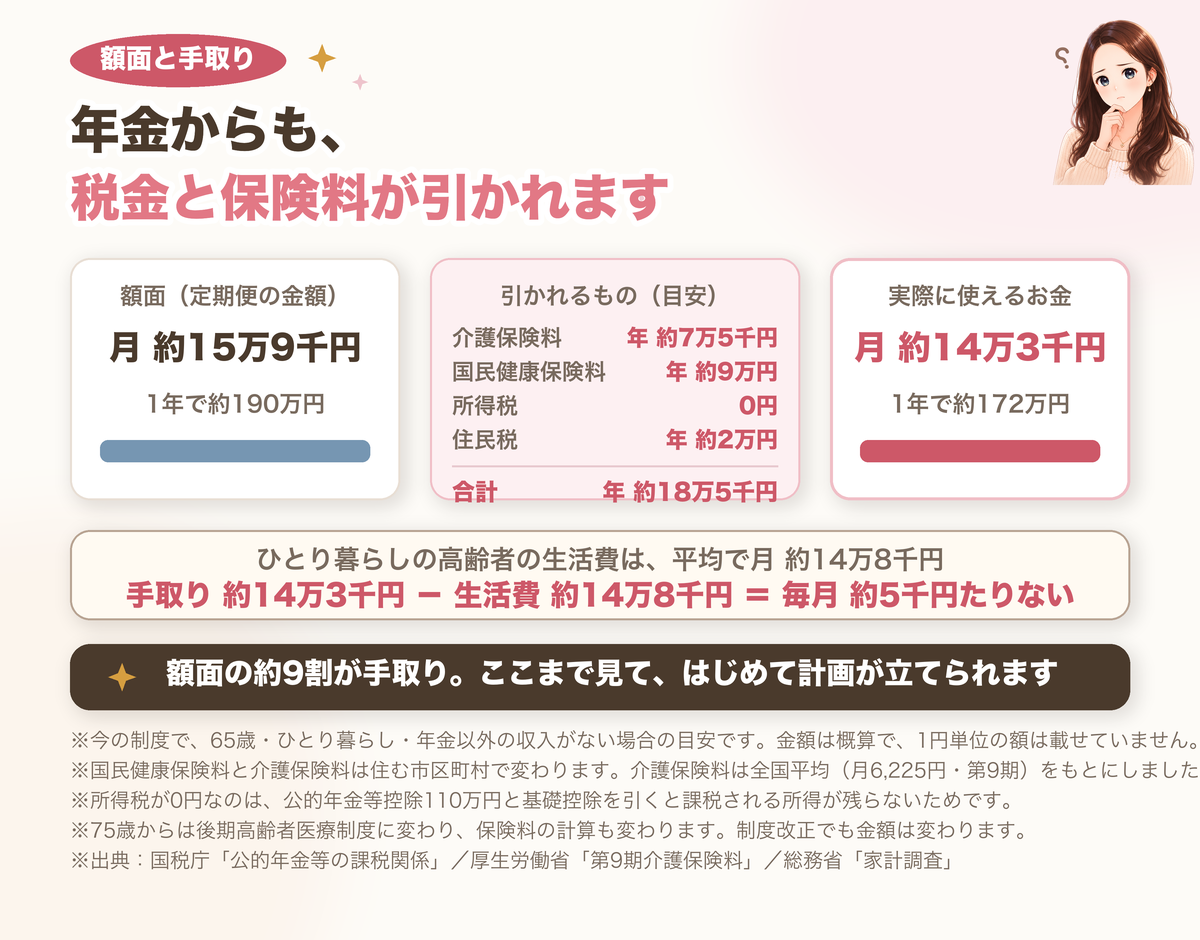
| 項目 | 1年あたり(目安) |
|---|---|
| 年金の額面 | 約190万円 |
| 介護保険料 | △ 約7万5千円 |
| 国民健康保険料 | △ 約9万円 |
| 所得税 | 0円 |
| 住民税 | △ 約2万円 |
| 実際に使えるお金 | 約172万円(月 約14万3千円) |
引かれるものは、大きく2つに分かれます。
- 社会保険料……介護保険料と、国民健康保険料(75歳からは後期高齢者医療制度の保険料)
- 税金……所得税と住民税
年金にも税金はかかりますが、公的年金等控除という仕組みがあって、65歳以上で年金収入が330万円未満なら110万円が引かれてから計算されます。私の場合、ここに基礎控除などを足すと所得税は0円になりました。
残るのは住民税と社会保険料です。これらは多くの場合、年金から天引きされます。だから通帳に入るのは、最初から引かれたあとの金額です。
額面の9割くらいが手取りということですか?
私の場合はそうでした。ただ、保険料は住んでいる市区町村で変わります。「だいたい9割」と覚えておいて、必要なときに調べ直すくらいでちょうどいいと思います。
そして、この数字を出してはじめて分かったことがあります。ひとり暮らしの高齢者の生活費は平均で月約14万8千円(シングルマザーの老後資金はいくら必要?)。手取り約14万3千円では、毎月5千円ほど足りません。
額面で見ていたときは「ぎりぎり足りる」でした。手取りで見たら「少し足りない」に変わりました。
繰下げは増えますが、待っている間の生活費が必要です
受け取りを遅らせると、1か月あたり0.7%ずつ増えます。75歳まで待てば最大84%増です。数字だけ見ると、待ったほうが得に見えます。
ただ、待っている間は年金が入りません。その間の生活費は、働いて稼ぐか、貯蓄から出すことになります。70歳まで待つなら、65歳からの5年分をどうするかを先に決めておく必要があります。
もう1つ。年金が増えると、そこにかかる税金や社会保険料も増えます。手取りは、増えた額ほどには増えません。
- 繰下げ(遅らせる)……1か月0.7%増、最大84%増(75歳まで)
- 繰上げ(早める)……1か月0.4%減(昭和37年4月2日以降に生まれた人)
- どちらも一度決めると戻せません
もしも今、私が亡くなったら|遺族年金はいつまで、いくら
私が毎年の誕生月に、老後の見込額と一緒に確認しているものがあります。遺族年金です。娘2人を1人で育てている以上、「私が先に倒れたら、この子たちにいくら入るのか」は目をそらせない数字です。
今回あらためて計算して、思っていたより期限が近いことが分かりました。
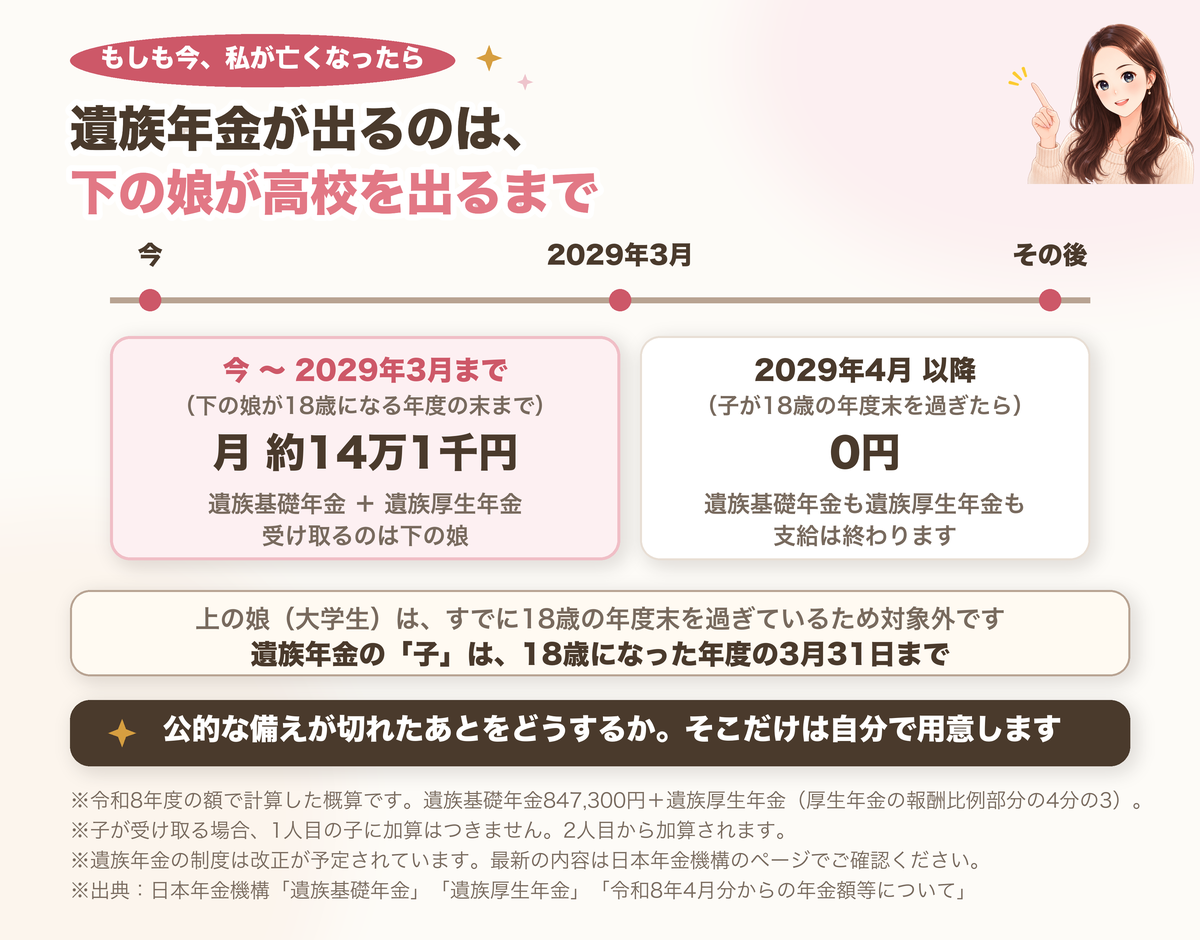
| いつからいつまで | だれに | 1か月あたり |
|---|---|---|
| 今 〜 2029年3月 (下の娘が18歳になる年度の末まで) | 下の娘 | 約14万1千円 (遺族基礎年金+遺族厚生年金) |
| 2029年4月 以降 | — | 0円 |
遺族年金でいう「子」は、18歳になった年度の3月31日までです。大学生でも、この日を過ぎると対象から外れます。
つまり我が家の場合、上の娘(大学生)はすでに対象外。受け取れるのは下の娘だけで、その下の娘も2029年3月で終わります。
大学生なら、まだ子どもとして見てもらえるのかと思っていました。
私もそう思っていました。年齢の線は、学校に通っているかどうかとは関係なく引かれています。
私は以前、死亡保障の保険に入っていましたが、遺族年金と貯蓄・投資で足りると計算して解約しました。その考え方は無料FP相談はなぜ無料?に書いています。いま同じ計算をやり直すなら、「2029年3月でゼロになる」という前提で考えることになります。
必要な額は、家族の年齢とともに変わります。だから毎年、誕生月に見直しています。
見込額は「確定した未来」ではありません
50歳以上の見込額は、今の働き方が60歳まで続く前提です。私の場合、この前提が崩れる可能性はいくつもあります。
- 働き方を変えて収入が下がる
- 体調を崩して長く休む
- 制度そのものが変わる
だからこの数字は、1回見て終わりにするものではありません。毎年、誕生月に更新されるので、そのたびに見直せば十分です。私は20年キャッシュフロー表の年金の行を、この数字で毎年上書きしています。
50歳未満の人が、いま見ておくといいところ
50歳未満の定期便は、金額を見てもあまり意味がありません。見る価値があるのは、金額ではなく記録のほうです。
- 厚生年金に入っていた期間にもれがないか(転職した月、退職から再就職までの間はとくに)
- 結婚や離婚で名字が変わった時期の記録が、途切れていないか
- 国民年金を納めていない期間(未納・免除・猶予)が残っていないか
35歳・45歳・59歳の年に届く封書には、これまでの全期間の記録が載ります。点検するなら、この年がいちばんのチャンスです。
もれや誤りが見つかったら、年金事務所に問い合わせます。記録が直れば、その分だけ受け取る年金も増えます。
50歳になったら、そこに「60歳まで働いた場合の見込額」が加わります。記録の確認から、計画の数字へ。定期便の使い方が変わる節目が50歳です。
まとめ
- ねんきん定期便は毎年、誕生月に届く(35歳・45歳・59歳は封書で全期間の記録つき)
- 50歳未満は「これまでの実績だけ」の金額。少なく見えて当たり前
- 50歳以上は「60歳まで今の働き方が続いた場合」の見込額。老後の計画に使える
- 私の見込みは65歳から月約15万9千円。ただし税金と保険料が引かれて、手取りは月約14万3千円(額面の約9割)
- 手取りで見ると、ひとり暮らしの平均的な生活費に月5千円ほど足りません
- ひとり親は遺族年金も確認を。我が家は2029年3月(下の娘が18歳の年度末)で0円になります
今年届いたねんきん定期便を出して、「65歳〜」の欄だけ見てみましょう。
金額を1つメモするだけで大丈夫です。計算は、また今度で構いません。
かかる時間は3分。見つからなければ、日本年金機構の「ねんきんネット」からでも確認できます。
全部を今日やろうとすると、たいてい何もしないまま終わります。1つだけなら、今できます。
出典
- 日本年金機構「ねんきん定期便」
- 日本年金機構「年金の繰下げ受給」「年金の繰上げ受給」
- 日本年金機構「遺族基礎年金」「遺族厚生年金」「令和8年4月分からの年金額等について」
- 国税庁「公的年金等の課税関係」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
※この記事は2026年9月時点の情報をもとにしています。年金額は一人ひとり違い、制度も改正されます。ご自身の金額は、届いたねんきん定期便やねんきんネットでご確認ください。
コメント